
 |
| Đồng Yen của Nhật Bản nhận được lực hỗ trợ từ chiến dịch can thiệp phối hợp giữa Tokyo và Washington. (Nguồn: Nikkei Asia) |
Theo Fortune, trong đợt can thiệp hồi tháng 7/2026, Cục Dự trữ Liên bang New York (New York Fed) đã bán Euro để mua Yen, thay vì bán các tài sản định giá bằng USD. Cách này giúp Washington tránh đưa thêm trái phiếu Kho bạc Mỹ ra thị trường.
Nhật Bản cũng không chọn bán mạnh số trái phiếu Mỹ đang nắm giữ. Thay vào đó, Tokyo sử dụng FIMA - công cụ của Cục Dự trữ Liên bang Mỹ (Fed), cho phép các cơ quan tiền tệ nước ngoài tạm thời đổi trái phiếu Kho bạc Mỹ lấy USD.
Theo BofA Global Research, mục tiêu trước mắt của Mỹ và Nhật bản là đưa tỷ giá USD/JPY xuống dưới 155 - mức được thị trường coi là ngưỡng quan trọng sau những lần Nhật Bản can thiệp đơn phương trước đó.
| More from WVR |
 Mỹ đã chốt thuế đối ứng với Indonesia, thấp hơn mức trước đây |
Tuy nhiên, đến ngày 11/8, đồng Yen giao dịch ở mức hơn 159 Yen/USD. Ông Jesper Koll, Giám đốc chuyên gia tại Monex Group nhận định, sự can thiệp của hai quốc gia trên đã khiến thị trường lo ngại nhưng chưa thể đảo ngược các động lực tài chính cơ bản.
Khi chi phí vốn tại Nhật Bản vẫn thấp hơn lợi nhuận có thể thu được ở nước ngoài, các giao dịch chênh lệch lãi suất sẽ tiếp tục hỗ trợ dòng vốn rời khỏi đồng Yen.
Có lực cản lớn
Cốt lõi của vấn đề nằm ở khoảng cách lợi suất giữa Nhật Bản và Mỹ. Chi phí vay tại đất nước Mặt trời mọc vẫn thấp hơn đáng kể so với Mỹ và nhiều thị trường khác. Điều này tạo động lực để nhà đầu tư vay bằng đồng Yen với chi phí thấp rồi chuyển vốn sang các tài sản có lợi suất cao hơn.
Sức ép đối với đồng Yen càng gia tăng khi lợi suất trái phiếu Kho bạc Mỹ tăng và giá dầu đi lên. Là quốc gia phụ thuộc lớn vào nhập khẩu năng lượng, Nhật Bản chịu tác động đáng kể từ giá dầu cao, qua đó làm gia tăng nhu cầu thanh toán bằng ngoại tệ và tạo thêm sức ép lên đồng Yen.
Theo các chuyên gia, đợt can thiệp vừa qua vẫn đạt được một số mục tiêu. Biện pháp này đã làm giảm hoạt động đầu cơ quá mức và khiến các nhà giao dịch đặt cược vào sự suy yếu của đồng Yen phải đối mặt với rủi ro lớn hơn.
Ông Masahiko Loo, chiến lược gia cấp cao về thu nhập cố định và tiền tệ tại State Street Global Advisors nhận định: “Can thiệp đã thành công trong việc thiết lập lại tâm lý thị trường và cho thấy mức độ phối hợp chính sách Mỹ - Nhật Bản mạnh mẽ bất thường”.
Tuy nhiên, theo ông Loo, điều mà biện pháp này chưa làm được là xóa bỏ lợi thế về lợi suất đang hỗ trợ đồng USD.
Khoảng cách này vẫn rất đáng kể. Lợi suất trái phiếu Kho bạc Mỹ kỳ hạn 10 năm hiện ở mức 4,686%, trong khi lợi suất trái phiếu Chính phủ Nhật Bản cùng kỳ hạn khoảng 2,846%. Chênh lệch gần 1,84 điểm phần trăm tiếp tục tạo động lực để nhà đầu tư nắm giữ tài sản bằng USD thay vì yên.
“Có thể hiểu, đây là thành công trong việc làm chậm hoạt động đầu cơ, nhưng chưa phải thành công trong việc thay đổi các yếu tố nền tảng”, ông Loo nói.
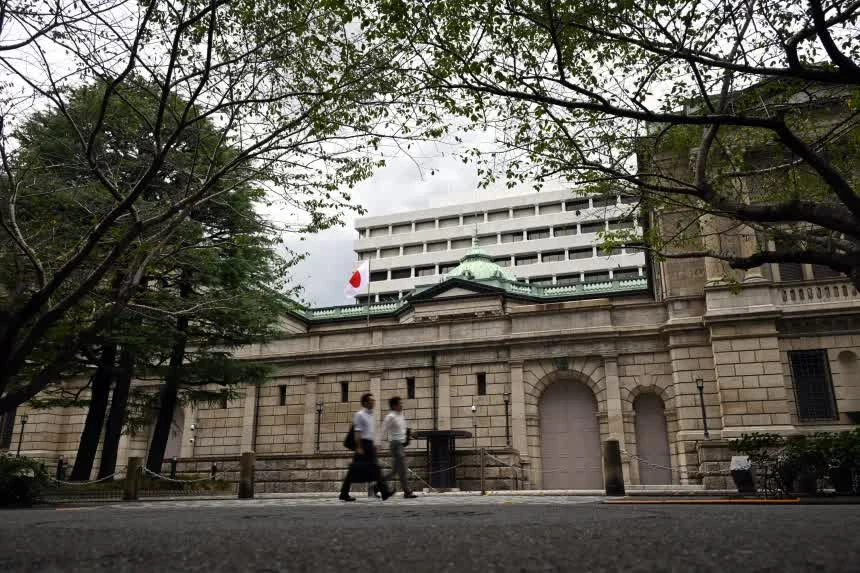 |
| Ngân hàng Trung ương Nhật Bản (BOJ) đứng trước sức ép lớn hơn khi cuộc họp chính sách tiền tệ tiếp theo dự kiến diễn ra vào tháng 9/2026. (Nguồn: Getty Images) |
BOJ đứng trước sức ép hành động
Diễn biến này đang đặt Ngân hàng Trung ương Nhật Bản (BOJ) trước sức ép lớn hơn khi cuộc họp chính sách tiền tệ tiếp theo dự kiến diễn ra vào tháng 9/2026.
Theo ông Jesper Koll, điều gây bất ngờ lớn hơn đối với thị trường không phải là việc Mỹ và Nhật Bản can thiệp mà là sự thận trọng của BOJ trong việc thắt chặt chính sách tiền tệ. Điều này làm dấy lên câu hỏi liệu những lo ngại về hệ thống ngân hàng hay gánh nặng nợ công rất lớn của Nhật Bản có đang hạn chế dư địa hành động của các nhà hoạch định chính sách hay không.
Nếu lãi suất Nhật Bản không tăng đáng kể hoặc lợi suất trái phiếu Mỹ không giảm, nhà đầu tư vẫn có động lực đưa vốn ra nước ngoài.
Ông John Wood, Giám đốc đầu tư khu vực châu Á tại Lombard Odier cho rằng, đợt can thiệp mới nhất nhiều khả năng chỉ mang lại “hiệu quả trong thời gian giới hạn”.
Theo ông, BOJ có thể cần tăng lãi suất ít nhất hai lần nữa để tạo ra một ranh giới rõ ràng đối với đà suy yếu của đồng yên.
Không chỉ là câu chuyện lãi suất
Tuy nhiên, lãi suất có thể chỉ là một phần của lời giải thích cho sự suy yếu kéo dài của đồng Yen.
Crédit Agricole CIB cho rằng, vấn đề sâu xa hơn nằm ở “sự bất đối xứng về sức mạnh đầu tư” giữa Mỹ và Nhật Bản.
Làn sóng đầu tư khổng lồ của Mỹ vào trí tuệ nhân tạo và các dự án công nghệ khác tiếp tục thu hút dòng vốn quốc tế, trong khi kế hoạch thúc đẩy đầu tư công - tư của Thủ tướng Sanae Takaichi vẫn chưa tạo ra tác động rõ rệt.
Theo tổ chức này, để đồng Yen phục hồi bền vững, vấn đề không chỉ nằm ở việc tăng lãi suất mà còn là phải mở rộng đầu tư trong nước, qua đó, khiến tài sản Nhật Bản trở nên hấp dẫn hơn đối với nhà đầu tư.
Một đồng Yen mạnh và ổn định hơn về dài hạn sẽ đòi hỏi Nhật Bản tạo ra nhiều cơ hội đầu tư đủ hấp dẫn để giữ dòng tiền trong nước, thay vì để nguồn tiết kiệm khổng lồ của người dân và doanh nghiệp tiếp tục tìm kiếm lợi nhuận ở nước ngoài.
Trong bối cảnh hiện nay, sự can thiệp tiền tệ dường như đang đóng vai trò là “rào chắn” nhằm ngăn đồng Yen mất giá quá nhanh, thay vì một công cụ đủ sức đảo ngược xu hướng dài hạn.
Ông Loo cho rằng, tỷ giá 160 Yen/USD đã trở thành “một lằn ranh đỏ”. Điều này đồng nghĩa với việc nếu đồng tiền của nước Nhật nhanh chóng vượt trở lại ngưỡng này, giới chức Nhật Bản có thể tiếp tục xuất hiện trên thị trường.
“Tôi sẽ không loại trừ một đợt can thiệp khác, đặc biệt nếu diễn biến trở nên quá nhanh hoặc mất trật tự”, ông Loo nói.
Tuy nhiên, theo chuyên gia này, can thiệp chỉ có thể kéo dài thời gian. Gánh nặng lớn hơn cuối cùng vẫn thuộc về việc bình thường hóa chính sách của BOJ, có thể bắt đầu ngay từ tháng 9/2026.
Washington và Tokyo cũng đang tìm cách tăng hiệu quả của chiến lược này bằng cách nhấn mạnh khả năng sử dụng cơ chế repo dành cho các cơ quan tiền tệ nước ngoài và quốc tế của Fed. Cơ chế này có thể cung cấp thanh khoản bằng USD đối với trái phiếu Kho bạc Mỹ, qua đó giảm nhu cầu Nhật Bản phải bán lượng lớn trái phiếu Mỹ đang nắm giữ để phục vụ các đợt can thiệp.
Bộ trưởng Tài chính Mỹ Scott Bessent cũng đã phát tín hiệu ủng hộ việc mở rộng “tấm lưới an toàn” này.
Những biện pháp trên có thể khiến việc đặt cược vào sự suy yếu của đồng yên trở nên tốn kém hơn, nhưng chưa thể xóa bỏ động lực cơ bản của giao dịch chênh lệch lãi suất.
Như ông Koll nhận định: “Khiến thị trường sợ hãi là điều dễ dàng, nhưng khiến thị trường thay đổi hành vi đòi hỏi phải thay đổi các động lực và niềm tin”.
Điều đó cho thấy, bài toán đồng Yen không thể được giải quyết chỉ bằng những đợt can thiệp ngoại hối. Chừng nào khoảng cách lợi suất giữa Nhật Bản và Mỹ còn lớn, dòng vốn vẫn có lý do để tìm kiếm lợi nhuận ở bên ngoài Nhật Bản.
Vì vậy, để đảo ngược xu hướng suy yếu của đồng Yen, Tokyo có thể cần nhiều hơn một biện pháp can thiệp. Đó là sự kết hợp giữa chính sách tiền tệ, cải thiện sức hấp dẫn của tài sản Nhật Bản và thúc đẩy đầu tư trong nước.
| Bài toán bảo tồn sư tử châu Phi: Gắn lợi ích kinh tế với bảo vệ thiên nhiên Ngày Sư tử thế giới (10/8) là dịp nâng cao nhận thức về những nguy cơ đang đe dọa một trong những biểu tượng đặc ... |

| Ấn Độ lên tiếng về việc xây dựng đồng tiền chung BRICS, khẳng định lập trường nhất quán và không thay đổi Mới đây, Bộ trưởng Thương mại và Công nghiệp Ấn Độ Piyush Goyal khẳng định, nước này không ủng hộ việc xây dựng đồng tiền ... |
| Cà Mau chuyển đổi mô hình tăng trưởng từ chiều rộng sang phát triển dựa trên năng suất, chất lượng và giá trị gia tăng Việc thúc đẩy khoa học, công nghệ, đổi mới sáng tạo và chuyển đổi số tại Cà Mau đang được đặt trong yêu cầu đổi ... |
| Khép lại ba thập kỷ giảm phát, kinh tế Nhật Bản bước vào cuộc chơi mới bất chấp điều này Từ thị trường chứng khoán, tiền lương đến hoạt động đầu tư và thương vụ mua lại và sáp nhập (M&A), nhiều dấu hiệu cho ... |
|
| Mỹ đã chốt thuế đối ứng với Indonesia, thấp hơn mức trước đây Ngày 12/8, Bộ trưởng Thương mại Indonesia Budi Santoso cho biết, Mỹ hiện áp mức thuế đối ứng 10% đối với hàng hóa Indonesia, thấp ... |


