 |
| Một trong những yếu tố tác động trực tiếp đến thị trường khí đốt châu Âu là tình trạng gián đoạn vận chuyển LNG vì xung đột ở Trung Đông. (Nguồn: Top War) |
Mùa Đông năm nay, thị trường năng lượng châu Âu chịu nhiều sức ép. Theo dữ liệu từ Ngân hàng thế giới (WB), giá khí đốt tự nhiên tại khu vực đã tăng hơn 150% trong giai đoạn từ tháng 2 đến tháng 10/2026. Trong khi đó, tỷ lệ lấp đầy các kho dự trữ khí đốt của châu Âu chỉ đạt 72,7% công suất tính đến ngày 7/11, thấp hơn đáng kể so với mức 82,7% cùng kỳ năm ngoái.
Áp lực càng gia tăng khi hoạt động vận chuyển khí đốt tự nhiên hóa lỏng (LNG) bị gián đoạn, làm thu hẹp nguồn cung trên thị trường quốc tế và đẩy châu Âu vào cuộc cạnh tranh gay gắt hơn với các khách hàng châu Á để giành những lô hàng LNG sẵn có.
Diễn biến này đặt ra thách thức mới đối với nỗ lực bảo đảm an ninh năng lượng của châu Âu. Không chỉ phải tìm cách bổ sung lượng khí đốt dự trữ, các quốc gia trong khu vực còn phải kiểm soát chi phí năng lượng đối với hộ gia đình và doanh nghiệp trong những tháng nhu cầu sưởi ấm tăng cao.
Cạnh tranh LNG gia tăng
Một trong những yếu tố tác động trực tiếp đến thị trường khí đốt châu Âu là tình trạng gián đoạn vận chuyển LNG vì xung đột ở Trung Đông. Những gián đoạn này đã ảnh hưởng đến khoảng 20% lượng LNG xuất khẩu toàn cầu.
Dù nguồn cung từ một số quốc gia khác như Mỹ, Canada và Nigeria tăng lên, việc thiếu hụt các lô hàng từ Trung Đông vẫn khiến châu Âu gặp khó khăn.
| More from WVR |
 Kinh tế Đức tăng trưởng trở lại nhưng vẫn chưa đủ |
Theo Cơ quan Hợp tác của các cơ quan quản lý năng lượng Liên minh châu Âu (ACER), LNG nhập khẩu từ Qatar chiếm khoảng 7% tổng lượng LNG nhập khẩu của EU trong mùa Đông 2025-2026, tương đương khoảng 4% tổng lượng khí đốt tự nhiên nhập khẩu, bao gồm cả khí đốt vận chuyển qua đường ống.
ACER cảnh báo, nếu hoạt động sản xuất của Qatar tiếp tục bị đình chỉ đến tháng 12/2026, thị trường LNG toàn cầu có thể thiếu hụt 26 tỷ m³. Trong kịch bản này, nhu cầu mua LNG trên thị trường giao ngay của EU có thể tăng lên khoảng 56 tỷ m³.
Những diễn biến trên cho thấy, châu Âu vẫn dễ bị tổn thương trước các cú sốc nguồn cung toàn cầu, bất chấp nỗ lực giảm phụ thuộc vào khí đốt Nga kể từ khi xung đột tại Ukraine bùng phát năm 2022.
Bà Florence Schmit, chiến lược gia năng lượng cấp cao tại Rabobank nhận định với Forbes Middle East rằng, việc gián đoạn nguồn cung từ Qatar tác động gián tiếp đến giá khí đốt tại châu Âu, do các nhà nhập khẩu châu Á phải cạnh tranh với khách hàng châu Âu để giành những lô hàng giao ngay còn lại trên thị trường, đặc biệt là nguồn cung từ Bắc Mỹ.
Theo bà Schmit, diễn biến giá khí đốt tại châu Âu phản ánh mức độ liên kết ngày càng chặt chẽ của thị trường năng lượng toàn cầu, khi cả châu Âu và châu Á cùng chịu áp lực về nguồn cung.
Trên thực tế, giá khí đốt tại châu Âu đã tăng mạnh trong những tháng qua. Hợp đồng tương lai khí đốt TTF của Hà Lan, mức giá tham chiếu quan trọng của thị trường châu Âu, giao tháng 12, đạt 95,5 USD (tương đương 86,6 Euro)/MWh trong phiên giao dịch ngày 11/11/2026, so với khoảng 94,7 USD/MWh trong phiên trước đó.
Mức giá này thấp hơn so với mức cao nhất ghi nhận vào cuối tháng 10/2026, khi giá vượt 110,3 USD/MWh vào ngày 28/10, lần đầu tiên kể từ tháng 12/2022, trước khi đạt khoảng 114,7 USD/MWh vào ngày 30/10.
Dù đã giảm trong tháng 11/2026, giá khí đốt vẫn cao hơn đáng kể so với thời điểm trước khi xung đột liên quan đến Iran bùng phát hồi tháng 2/2026. Tuy nhiên, mức hiện tại vẫn thấp hơn nhiều so với đỉnh hơn 331 USD/MWh trong cuộc khủng hoảng năng lượng tại châu Âu hồi tháng 8/2022.
Áp lực giá được dự báo có thể kéo dài ngay cả khi nguồn cung dần cải thiện. BNP Paribas dự báo, giá khí đốt trung bình tại châu Âu có thể đạt khoảng 67,3 USD/MWh trong năm 2027 theo kịch bản nguồn cung tiếp tục chịu sức ép, cao hơn đáng kể so với mức khoảng 39 USD/MWh của năm 2025.
Dự trữ suy giảm
Bên cạnh giá cả, lượng khí đốt dự trữ thấp đang trở thành mối quan ngại lớn đối với khả năng ứng phó của châu Âu trước những gián đoạn nguồn cung kéo dài.
Dữ liệu từ GIE AGSI+ - nền tảng công khai chuyên theo dõi và công bố dữ liệu về dự trữ khí đốt tự nhiên tại châu Âu cho thấy, tính đến ngày 7/11, các kho dự trữ khí đốt tại châu Âu mới đạt 72,7% công suất. Mức này thấp hơn 10 điểm phần trăm so với cùng kỳ năm 2025 và thấp hơn khoảng 17 điểm phần trăm so với mức trung bình 5 năm trước đó, khoảng 90%.
Thông thường, lượng khí đốt lưu trữ đáp ứng khoảng 25-30% tổng nhu cầu tiêu thụ của châu Âu trong mùa Đông. Phần nhu cầu còn lại được bảo đảm thông qua nhập khẩu khí đốt qua đường ống và LNG, chủ yếu từ Na Uy và Mỹ.
Ông Jacob Mandel, Giám đốc nghiên cứu thị trường năng lượng toàn cầu tại Aurora Energy Research cho biết, xung đột tại Trung Đông không chỉ làm giảm lượng khí đốt sẵn có cho châu Âu mà còn làm suy yếu động lực kinh tế để các doanh nghiệp tích trữ nhiên liệu.
Theo ông Mandel, khi giá khí đốt vào mùa Hè cao hơn mức giá dự kiến trong mùa Đông, một số doanh nghiệp lựa chọn bán khí đốt thay vì đưa vào kho dự trữ. Chênh lệch giá giữa hợp đồng mùa Đông và mùa Hè của khí đốt TTF đã xuống mức âm 9,5 USD/MWh vào đầu tháng 3/2026, khiến hoạt động lưu trữ không còn mang lại hiệu quả kinh tế tại một số thị trường.
Trong khi đó, các yêu cầu dự trữ chiến lược và sự hỗ trợ của chính phủ đã giúp một số quốc gia như Pháp, Ba Lan và Italy tiếp tục bổ sung khí đốt vào các kho lưu trữ, bất chấp những động lực thương mại suy yếu.
Tuy nhiên, việc bước vào mùa Đông với lượng dự trữ thấp hơn vẫn tiềm ẩn những rủi ro đáng kể, đặc biệt nếu nhiệt độ giảm sâu và kéo dài.
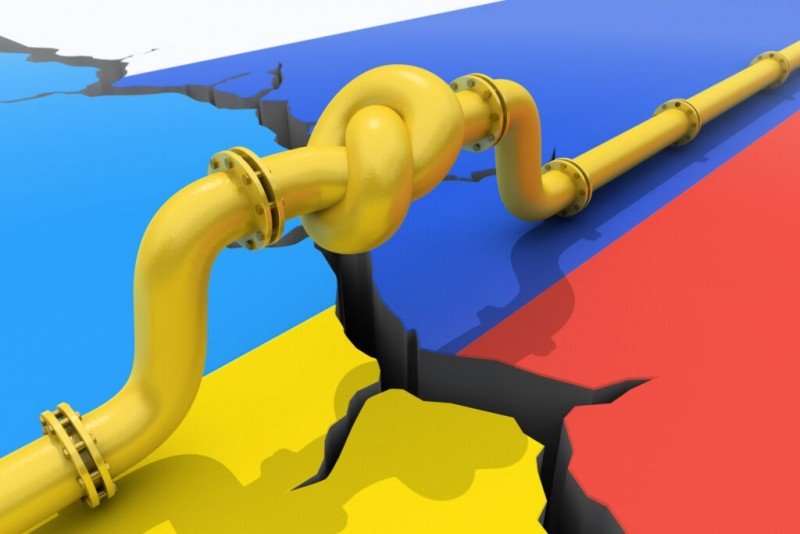 |
| Các quan chức Mỹ và Nga đã thảo luận về khả năng một nhà đầu tư Mỹ nắm giữ cổ phần trong hệ thống đường ống Dòng chảy phương Bắc (Nord Stream) - tuyến vận chuyển khí đốt Nga tới Đức. (Nguồn: Getty Images) |
Ông David Lewis, nhà phân tích nghiên cứu chính về khí đốt và LNG tại Wood Mackenzie cảnh báo, châu Âu có thể cạn kiệt khí đốt vào giữa tháng 2/2027 nếu trải qua một mùa Đông đặc biệt lạnh và giá năng lượng tiếp tục duy trì ở mức hiện tại. Dù vậy, ông nhấn mạnh, đây không phải là kịch bản mà công ty dự báo sẽ xảy ra.
Theo ông Lewis, nguy cơ này cho thấy giá khí đốt có thể cần tăng thêm để hạn chế nhu cầu tiêu thụ tại châu Âu, đồng thời thu hút thêm các lô hàng LNG chuyển hướng từ thị trường châu Á sang châu Âu, qua đó ngăn ngừa tình trạng thiếu hụt nguồn cung.
Ở chiều ngược lại, ngày 8/10, Ủy ban châu Âu (EC) khẳng định, hệ thống khí đốt của khu vực có khả năng đáp ứng nhu cầu trong suốt mùa Đông. Cơ quan này viện dẫn những tiến triển trong đa dạng hóa nguồn cung, mở rộng năng lực nhập khẩu LNG và giảm tiêu thụ năng lượng.
Tuy nhiên, EC cũng nhấn mạnh yêu cầu duy trì lượng dự trữ khí đốt ở mức đầy đủ nhằm bảo đảm an ninh năng lượng.
Khí đốt Nga khó trở lại
Trong bối cảnh nguồn cung ngày càng bất định, khả năng khôi phục dòng khí đốt từ Nga đã xuất hiện trở lại trong các cuộc thảo luận ngoại giao. Tuy nhiên, những rào cản chính trị, pháp lý và kỹ thuật khiến phương án này khó trở thành giải pháp khả thi trong ngắn hạn.
Theo Reuters, các quan chức Mỹ và Nga đã thảo luận về khả năng một nhà đầu tư Mỹ nắm giữ cổ phần trong hệ thống đường ống Dòng chảy phương Bắc (Nord Stream) - tuyến vận chuyển khí đốt Nga tới Đức.
Dù vậy, việc khôi phục hoạt động của các đường ống này vẫn vấp phải những trở ngại lớn, trong đó có các lệnh trừng phạt của Mỹ và châu Âu cùng sự phản đối từ phía Đức. Cho đến nay, chưa có thỏa thuận nào được công bố.
Bà Erisa Pasko, nhà phân tích khí đốt cấp cao phụ trách thị trường châu Âu tại Energy Aspects nhận định, việc đưa khí đốt Nga trở lại không phải phương án thực tế để giải quyết cuộc khủng hoảng năng lượng trước mắt của châu Âu, do các quy định của EU về loại bỏ dần nhập khẩu khí đốt từ Nga.
Theo bà Pasko, việc cho phép khí đốt Nga quay trở lại thị trường châu Âu với quy mô lớn sẽ đòi hỏi những thay đổi chính trị đáng kể, đồng thời phải giải quyết các tranh chấp pháp lý và trọng tài đang diễn ra.
Ngoài ra, các đường ống không hoạt động cần được kiểm tra và chuẩn bị để có thể vận hành trở lại. Toàn bộ quá trình này có thể kéo dài nhiều tháng, thậm chí nhiều năm trong một số trường hợp.
Như vậy, khả năng khôi phục nguồn cung từ Nga vẫn là vấn đề phức tạp, khó có thể giải quyết nhanh chóng trong bối cảnh các quy định và định hướng năng lượng của EU đang được triển khai.
Vì thế, châu Âu đứng trước bài toán không đơn thuần là bảo đảm đủ khí đốt, mà còn phải kiểm soát chi phí nhập khẩu và khả năng chi trả của người tiêu dùng. Đây cũng là phép thử đối với chiến lược đa dạng hóa nguồn cung mà châu Âu theo đuổi trong những năm qua.
| GDP danh nghĩa của Israel lọt nhóm 25 nền kinh tế lớn nhất thế giới Ngày 16/11, Cục Thống kê Trung ương Israel công bố số liệu cho thấy, Tổng sản phẩm quốc nội (GDP) của nước này tăng 8% ... |
| Nối đại ngàn với biển xanh, khơi dậy khát vọng phát triển Từ vùng đất đại ngàn giàu nông sản đến dải bờ biển hướng ra Biển Đông, Đắk Lắk đang mở ra không gian phát triển ... |
| APEC CEO Summit 2026: Nhiều kỳ vọng về hợp tác và thịnh vượng gửi ở Thâm Quyến, Trung Quốc Chọn chủ đề “Cùng thịnh vượng, cùng kiến tạo tương lai”, APEC CEO Summit 2026 được tổ chức từ ngày 17-18/11 tại Trung tâm Hội ... |
|
| Kinh tế Đức tăng trưởng trở lại nhưng vẫn chưa đủ Sau nhiều năm đối mặt với khó khăn, kinh tế Đức đã phát đi những tín hiệu phục hồi tích cực hơn dự kiến. Tuy ... |
| Khánh Hoà: Khẳng định sức hấp dẫn của điểm đến đầu tư giàu tiềm năng Với GRDP 9 tháng năm 2026 ước tăng 11,09%, cùng dòng vốn đầu tư trong nước và nước ngoài tiếp tục được thu hút, Khánh ... |