 |
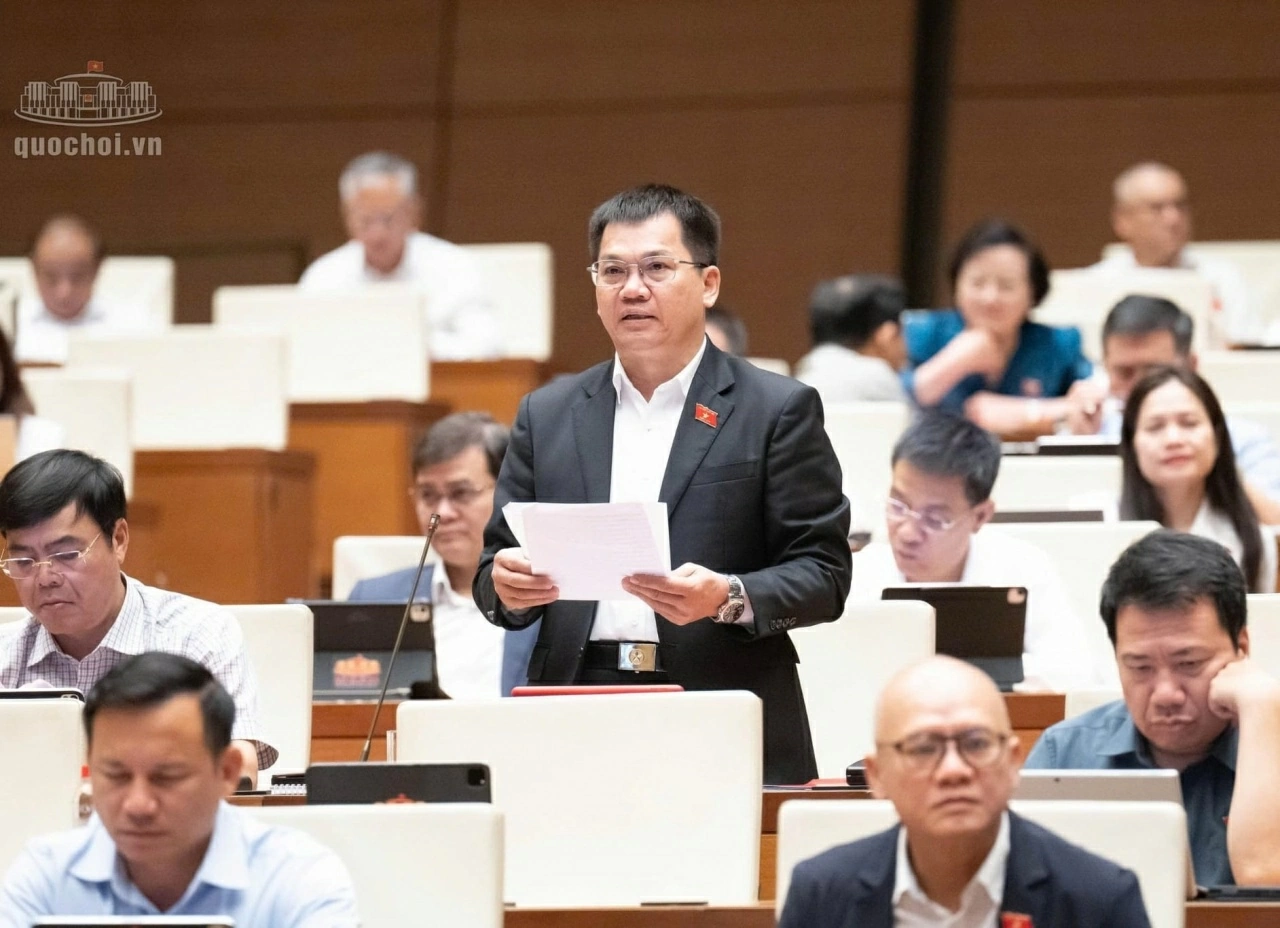
| Đại biểu Dương Khắc Mai (đoàn ĐBQH tỉnh Lâm Đồng) phát biểu. |
Quy định về tiền đặt cọc và bảo lãnh
Sáng 30/10, dưới sự điều hành của Phó Chủ tịch Quốc hội Nguyễn Hồng Diên, Quốc hội thảo luận về dự án Luật Kinh doanh bất động sản (sửa đổi). Các đại biểu tập trung vào cách bảo vệ khoản tiền người mua giao cho chủ đầu tư: từ tiền đặt cọc tối đa 5%, khoản 5% giá trị hợp đồng còn lại đến thư bảo lãnh ngân hàng; đề nghị kiểm soát tiền theo đúng bản chất giao dịch, làm rõ điều kiện giải tỏa và trách nhiệm hoàn trả khi phát sinh rủi ro.
Đối với nhà ở hình thành trong tương lai, quy định giới hạn tiền đặt cọc ở mức không quá 5% và chỉ được thu khi bất động sản đủ điều kiện đưa vào kinh doanh được các đại biểu đánh giá là cần thiết để bảo vệ người mua.
Tuy nhiên, theo đại biểu Tô Ái Vang, đoàn ĐBQH thành phố Cần Thơ, để quy định có thể thực hiện trong thực tế, cần kiểm soát cả dòng tiền đặt cọc; đề nghị khoản tiền này phải được chuyển vào tài khoản phong tỏa tại ngân hàng bảo lãnh của dự án; chủ đầu tư chưa được rút tiền cho đến khi bất động sản đủ điều kiện kinh doanh và hai bên chính thức ký hợp đồng mua bán.
Cùng quan tâm đến nguy cơ thu tiền trước thời điểm được phép, đại biểu Dương Khắc Mai, đoàn ĐBQH tỉnh Lâm Đồng, lưu ý các khoản tiền có thể được thu dưới tên gọi “giữ chỗ”, “đăng ký nguyện vọng” hoặc “phí ưu tiên”, kể cả thông qua sàn phân phối. Nếu chỉ căn cứ vào tên gọi để xác định khoản thu có phải tiền đặt cọc hay không, quy định có thể bị lách và rủi ro sẽ chuyển sang người mua.
Đại biểu Mai đề nghị xác định khoản thu theo bản chất: nếu khoản tiền nhằm bảo đảm giao kết hợp đồng hoặc ứng trước giá mua, thuê mua khi bất động sản chưa đủ điều kiện kinh doanh thì cần có quy định kiểm soát và xử lý tương ứng, không phụ thuộc vào tên gọi.
Đại biểu Lương Thị Hoa, đoàn ĐBQH tỉnh Thanh Hóa, cũng đề nghị bổ sung nguyên tắc kiểm soát khoản thu theo bản chất, không để các thỏa thuận “giữ chỗ”, “đăng ký nguyện vọng”, “phí ưu tiên” trở thành cách thu tiền trước thời điểm được phép.
Trong khi đó, đại biểu Trần Anh Tuấn, thuộc đoàn ĐBQH TP. Hồ Chí Minh đề nghị làm rõ trách nhiệm của chủ đầu tư và tổ chức, cá nhân trực tiếp nhận tiền, kể cả trường hợp thu qua bên trung gian; việc hoàn trả, bồi thường cần căn cứ vào giao dịch và hành vi vi phạm cụ thể, phù hợp với Bộ luật Dân sự.
 |
| Các đại biểu tham dự phiên họp. |
Kiểm soát khoản 5% giá trị hợp đồng
Một nội dung được nhiều đại biểu đề nghị làm rõ là khoản 5% giá trị hợp đồng còn lại khi người mua chưa được cấp giấy chứng nhận. Đại biểu Tô Ái Vang cho rằng việc giữ khoản tiền này tại tài khoản phong tỏa giúp bảo vệ người mua, nhưng nếu kéo dài có thể ảnh hưởng đến dòng tiền của doanh nghiệp.
Với trường hợp chậm cấp giấy chứng nhận do nguyên nhân khách quan từ cơ quan nhà nước như chậm xác định giá đất hoặc chậm phê duyệt quy hoạch điều chỉnh, đại biểu đề xuất cho phép chủ đầu tư thay khoản tiền 5% bị phong tỏa bằng chứng thư bảo lãnh ngân hàng vô điều kiện có giá trị tương đương. Theo đại biểu, cách làm này có thể giải tỏa dòng tiền cho doanh nghiệp, đồng thời vẫn bảo đảm quyền lợi của Nhà nước và người mua.
Đại biểu Dương Khắc Mai đề nghị quy định rõ các nguyên tắc quản lý khoản 5%: tài khoản do chủ thể nào kiểm soát, căn cứ và chứng từ nào để giải tỏa, người mua được hưởng khoản lãi phát sinh như thế nào, cũng như cách xử lý khi chủ đầu tư mất khả năng thanh toán.
Đại biểu cho rằng, khoản tiền chỉ thực sự bảo vệ được người mua nếu được quản lý tách biệt và chỉ giải tỏa khi có căn cứ pháp lý chứng minh nghĩa vụ cấp giấy chứng nhận đã hoàn thành hoặc thuộc trường hợp người mua tự làm thủ tục. Những nguyên tắc cốt lõi về bảo vệ, hoàn trả khoản tiền và xử lý tranh chấp cần được quy định trong Luật; Chính phủ có thể quy định quy trình, chứng từ và thời hạn thực hiện.
Bên cạnh đó, cũng có đại biểu đề nghị làm rõ chủ thể đứng tên tài khoản, thời điểm nộp tiền, bên chịu phí và cơ chế kiểm soát khoản phí 5% này. Trường hợp người mua tự làm thủ tục cấp giấy chứng nhận, việc chuyển khoản tiền cho chủ đầu tư cần dựa trên sự tự nguyện và không làm mất trách nhiệm của chủ đầu tư trong việc bàn giao đầy đủ hồ sơ.
Liên quan đến bảo lãnh ngân hàng, đại biểu Trần Anh Tuấn, đoàn ĐBQH TP. Hồ Chí Minh nhấn mạnh cần phân biệt giữa việc ngân hàng chấp thuận cấp bảo lãnh cho chủ đầu tư và việc phát hành thư bảo lãnh cho từng khách hàng. Theo đại biểu, văn bản chấp thuận cấp bảo lãnh cho chủ đầu tư chưa đồng nghĩa với nghĩa vụ tài chính đối với từng người mua đã được ngân hàng bảo lãnh. Với khách hàng lựa chọn có bảo lãnh, đề nghị làm rõ nguyên tắc chủ đầu tư chỉ được nhận tiền thanh toán sau khi đã cung cấp và khách hàng đã nhận được thư bảo lãnh; đồng thời quy định rõ thời hạn, trình tự phát hành và thông tin về phí.
Đồng thời, cũng có ý kiến đề nghị làm rõ trách nhiệm cung cấp thông tin, cam kết bảo lãnh khi người mua lựa chọn phương án này. Theo đó, trình tự thông báo bất động sản đủ điều kiện bán và trình tự phát hành bảo lãnh cần được quy định rõ để các bên biết thời điểm nào phải hoàn thành từng bước, tránh hiểu nhầm trong quá trình thực hiện.
Cũng tại phiên thảo luận, đa số ý kiến yêu cầu dự án Luật cần đặt ra các quy định về đặt cọc, khoản tiền thanh toán còn lại và bảo lãnh phải đi kèm với cơ chế kiểm soát dòng tiền, điều kiện giải tỏa và trách nhiệm cụ thể của bên nhận tiền. Đây là những nội dung trực tiếp quyết định mức độ an toàn của khoản tiền người mua giao trước khi nhận nhà và giấy chứng nhận.
|
| Kỳ họp thứ 2, Quốc hội khóa XVI: Mở đường cho phát triển Từ yêu cầu phát triển đất nước trong giai đoạn mới, Chủ tịch Quốc hội nhấn mạnh: “Những quyết sách của Quốc hội phải thật ... |
|
| Hôm nay 23/10, Quốc hội thảo luận nhiều dự án luật quan trọng Ngày 23/10, tiếp tục chương trình Kỳ họp thứ 2, Quốc hội khóa XVI, Bộ trưởng Bộ Tài chính trình bày tờ trình về Luật ... |
|
| Cho ý kiến về dự án Luật Ban hành văn bản quy phạm pháp luật (sửa đổi), Chủ tịch Quốc hội Trần Thanh Mẫn nhấn ... |
|
| Ngày 26/10, Quốc hội thảo luận về Luật An ninh dữ liệu và nhiều dự án luật quan trọng Ngày 26/10, Quốc hội tiếp tục ngày làm việc của Kỳ họp thứ 2, Quốc hội khóa XVI với nhiều dự án luật quan trọng ... |